Este guia explica como o “Cartao para Cnpj” funciona na prática e como escolher uma solução alinhada às exigências do seu negócio. O termo está ligado à formalização e à gestão financeira de empresas com CNPJ, envolvendo regras de cadastro, contas, comprovação de titularidade e organização documental. A seguir, você encontra orientações objetivas, critérios e requisitos para evitar retrabalho e reduzir riscos operacionais.
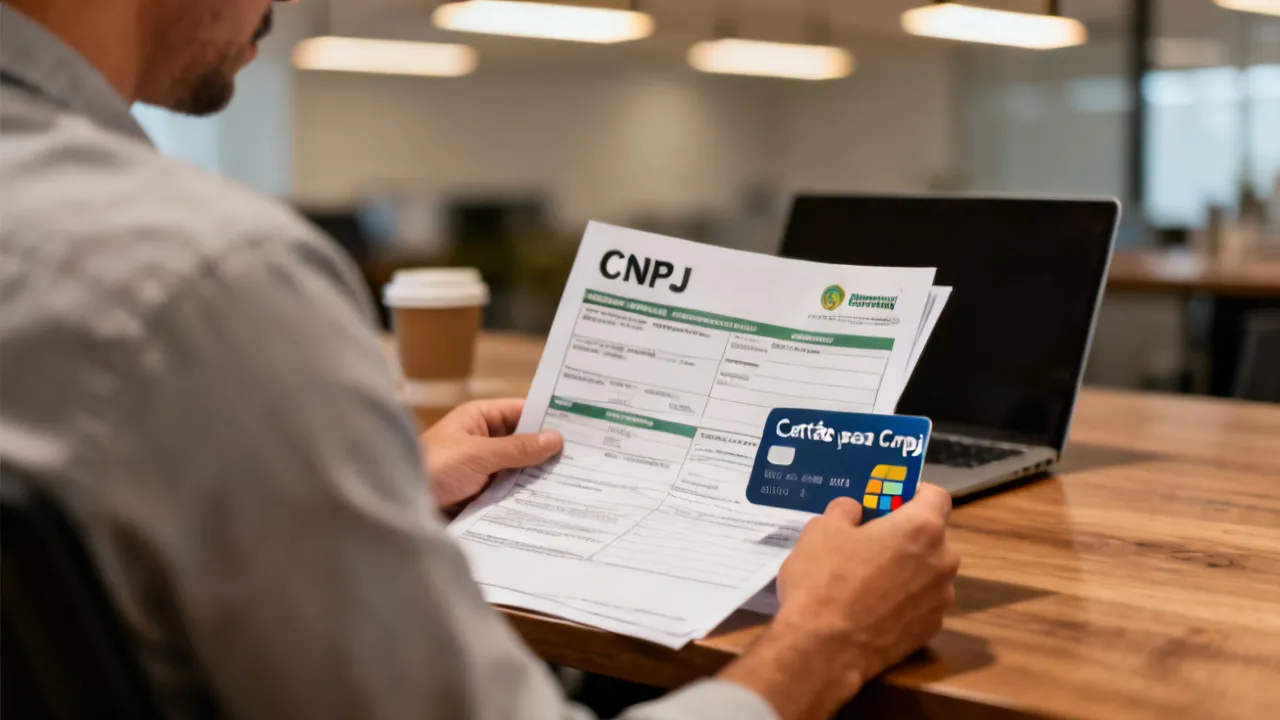
Ao buscar um Cartao para Cnpj, o objetivo central é viabilizar pagamentos e rotinas financeiras com rastreabilidade, evitando inconsistências entre titularidade, documentos e meios de cobrança. Para muitas operações, o cartão passa a funcionar como um “ponto de controle” do dia a dia: centraliza despesas, facilita conferências internas e melhora a governança do fluxo de gastos, especialmente quando há múltiplas compras recorrentes.
Do ponto de vista técnico, a preocupação não é apenas “ter um cartão”, e sim ter um processo: quem solicita, quais dados empresariais são exigidos, como o cartão é vinculando ao CNPJ e de que forma as despesas serão comprovadas e conciliadas. Quando isso é estruturado desde o início, a empresa ganha previsibilidade em auditorias internas e reduz perdas por documentação incompleta.
Este guia é profissional e objetivo: aborda o que normalmente está em jogo em soluções do tipo Cartao para Cnpj, critérios de seleção e requisitos operacionais, sempre com foco em conformidade e eficiência.
Em termos de mercado, a expressão Cartao para Cnpj é usada para descrever soluções de pagamento vinculadas a empresas com Cadastro Nacional da Pessoa Jurídica (CNPJ). Na prática, o cartão é um instrumento financeiro que pode ser utilizado para despesas operacionais, compras de fornecedores, assinaturas e gastos que precisam ser documentados para conciliação contábil.
Embora a nomenclatura varie por instituição (banco, adquirente, plataforma de pagamentos ou emissora), os pilares técnicos tendem a se repetir:
Esse contexto é importante porque, em empresas que não têm processos padronizados, o cartão pode virar apenas mais uma forma de gasto sem rastrear “quem comprou, por que comprou e qual documento sustenta aquela despesa”. Já em organizações que tratam o cartão como ferramenta de gestão, ele vira um canal estruturado de despesas com trilha documental e controle de exceções.
Vale também observar que “cartão para CNPJ” pode ser entendido de diferentes maneiras conforme o produto. Em algumas empresas, existe cartão “corporativo” com múltiplas alocações e gestão por responsáveis. Em outras, o termo pode abranger meios de pagamento com integração a sistemas e relatórios para conciliação. Na decisão, a pergunta prática deve ser: o produto permite que a empresa controle, com auditoria, as despesas atribuídas ao CNPJ? Se a resposta for “sim” apenas no aspecto financeiro, mas “não” no aspecto documental e de governança, o resultado tende a ser ruim no fechamento contábil.
Um especialista em operações financeiras e governança corporativa tende a avaliar uma solução de Cartao para Cnpj considerando três camadas: conformidade, operacionalidade e custo total. Mesmo quando o preço é competitivo, o que decide a efetividade é a soma de tarifas, prazos, rotinas de conciliação e fricção burocrática.
Para evitar decisão por impulso, o método mais seguro é conduzir um “teste de aderência” ao seu processo. Em vez de comparar apenas promessas comerciais, você deve observar como o cartão se encaixa na rotina de contas a pagar, na forma como as áreas solicitam compras e como a contabilidade recebe documentos. A empresa precisa conseguir responder, de modo verificável, perguntas como: “as despesas saem prontas para conciliar?” e “há trilha de aprovação?”.
Outro ponto útil é estabelecer critérios previamente e pedir simulações. Se a instituição permite exportar extratos em formatos específicos (CSV, XML, integração), isso reduz trabalho operacional. Se exige procedimento manual para anexar comprovantes, pode ser melhor “começar menor” com limites e depois expandir, mas essa decisão deve ser tomada com base no esforço real de rotina.
Para evitar retrabalho, confirme se a solução exige documentação alinhada à realidade do seu CNPJ e do responsável pela operação. Isso inclui o que pode ser solicitado na abertura do cadastro, quem assina termos, e como é feita a validação de titularidade.
Na prática, consistência cadastral envolve mais do que digitar “número do CNPJ”. Inclui o alinhamento entre:
Empresas que recentemente passaram por alteração societária costumam sofrer mais com esse ponto. Se o cartão for solicitado com dados desatualizados, pode haver travas no uso, atrasos na liberação de limites e necessidade de retificação documental. Por isso, é recomendável criar um checklist interno de “cadastro corporativo” antes de iniciar o processo com a instituição emissora.
Observe se o Cartao para Cnpj permite:
Além disso, a operacionalidade deve ser vista como “capacidade de execução com controle”. Controle não é só bloquear transações; é permitir que a empresa consiga corrigir erros com rapidez. Isso inclui, por exemplo:
Um bom cartão corporativo também tende a permitir granularidade: em vez de um limite “genérico” para a empresa inteira, existe a opção de limitar por responsável. Isso reduz o impacto de erro individual e facilita auditoria. Se a sua empresa tem áreas diferentes (comercial, operacional, tecnologia), a segregação ajuda a identificar padrões de gasto e a planejar.
Mesmo sem divulgar “valores universais” — porque podem variar por instituição e perfil —, o raciocínio recomendado é o de custo total de propriedade. Para calcular, considere:
Na contabilidade, um cartão com tarifas competitivas pode sair mais caro se exigir retrabalho para obter faturas, notas e relatórios. O custo “escondido” costuma ser o tempo do time administrativo. Por isso, uma abordagem mais madura é estimar quantas horas por mês a equipe vai gastar fazendo conciliação. Em seguida, você monetiza esse tempo (mesmo que com uma estimativa interna). Essa análise permite comparar opções com mais justiça.
Também é relevante avaliar “custo de erro”. Se a instituição oferece relatórios ruins (ou inconsistentes), a equipe pode precisar conciliar manualmente e classificar despesas sem suporte. Nesse cenário, o “menor preço” tende a ser menos vantajoso no médio prazo.
Uma implantação bem conduzida do Cartao para Cnpj não começa no dia da emissão, e sim antes. A seguir, um panorama prático de como organizar a transição com disciplina.
O erro mais comum é tratar o cartão como algo que “se resolve sozinho” assim que chega para o time. Na verdade, a rotina precisa de padrão: quando comprar, como justificar, onde guardar documento e como conciliar no fechamento. Sem isso, o cartão vira uma fonte de exceções e, no fim do mês, a contabilidade recebe um volume maior de pendências.
Uma implantação robusta considera também a maturidade da empresa. Se vocês ainda estão criando processos, o ideal é iniciar com um escopo pequeno (categorias e responsáveis restritos) para construir histórico. Depois, expandir com base nos aprendizados. Essa estratégia reduz risco operacional e cria um “modelo replicável”.
Faça um inventário do que você pretende pagar com o cartão: compras recorrentes, serviços, insumos, assinaturas e despesas que exigem nota/fatura para fins de prestação de contas. Isso ajuda a definir regras de uso e categorias.
Para tornar o mapeamento mais útil, você pode dividir por frequência e criticidade. Por exemplo:
Um bom mapeamento também identifica o “ponto de dor atual”. Se hoje a empresa paga com transferência e acumula comprovantes em planilhas, por exemplo, o cartão pode reduzir parte do problema — mas pode introduzir outro se a equipe não tiver disciplina para anexar documentos.
Estabeleça quem:
Ao definir responsáveis, trate não apenas como “pessoas”, mas como papéis. Uma empresa pode ter diferentes níveis: solicitante, aprovador, responsável por documentos e responsável contábil/financeiro. Mesmo com pequenas equipes, a separação de funções tende a reduzir risco. Se a mesma pessoa compra, aprova e concilia, o controle diminui e a auditoria interna fica mais difícil.
Na política interna, inclua regras como:
Uma política clara reduz discussões no meio do processo. Em empresas com maior volume, a política também funciona como base de treinamento e como referência para auditorias internas.
Sem documentação consistente, o cartão vira um gerador de retrabalho. Você deve prever rotinas de arquivamento e validação: extrato, comprovante do fornecedor e registro contábil (quando aplicável). Esse cuidado é especialmente relevante para empresas que já trabalham com ERP ou rotinas contábeis estabelecidas.
Para organizar melhor, defina um “caminho único” de documentação. Em vez de guardar documentos em pastas soltas no computador do usuário, estabeleça um local padronizado (por exemplo, pasta por CNPJ, por ano e por mês; ou por centro de custo; ou por categoria). O objetivo é permitir que qualquer pessoa do time administrativo encontre um documento sem depender de quem comprou.
Uma prática útil é trabalhar com nomenclatura padronizada. Por exemplo: Fornecedor_TipoDocumento_Data_Valor. Isso evita duplicidade e facilita auditoria. Também é recomendável estabelecer procedimento para:
Se a empresa tem integração com ERP, avalie se o cartão vai alimentar categorias automaticamente. Caso não, planeje o trabalho de classificação. Em geral, quanto mais cedo você cria um “layout” de conciliação (mapa de contas e categorias), menos improviso haverá no primeiro mês.
Para uma decisão madura, vale comparar o Cartao para Cnpj com outras formas comuns de pagamento empresarial, pois a escolha correta depende do tipo de gasto e do modelo operacional. Em geral:
O ponto-chave é: o cartão funciona melhor quando a empresa possui rotina de aprovação e conciliação. Se a organização ainda não tem esse processo, é possível iniciar com o cartão, mas a governança deve evoluir junto.
Para ampliar a comparação, vale considerar “características do dia a dia”:
Ao mesmo tempo, a empresa pode optar por modelo híbrido. Por exemplo: cartão para despesas recorrentes e transferências para pagamentos de alto valor ou para contratos formais. Nesse desenho, a empresa define regras claras para cada tipo de operação. O híbrido muitas vezes entrega melhor equilíbrio entre velocidade e controle documental.
A seguir, uma comparação orientada por critérios operacionais típicos. Os nomes e condições exatos variam conforme a instituição emissora e o perfil do CNPJ, então use a tabela como checklist de decisão — não como garantia de oferta.
| Item de verificação | Cartao para Cnpj (foco de análise) | Condições comuns a observar |
|---|---|---|
| Vínculo empresarial | Cartão associado ao CNPJ e aos dados cadastrais | Razão social e CNPJ consistentes; atualização cadastral quando houver alterações contratuais |
| Responsáveis autorizados | Quem pode solicitar, administrar limites e aprovar uso | Definição interna formal; validação pela instituição para evitar inconsistências de titularidade |
| Limites e regras | Controle de valor e categorias de despesas (quando disponível) | Política interna deve alinhar limites à capacidade de caixa e ao ciclo contábil |
| Extratos e comprovantes | Disponibilização de registros para conciliação | Preferir formato que facilite categorização e auditoria; rotina de arquivamento |
| Taxas e custo total | Tarifas recorrentes e/ou por transação | Comparar custo total com a alternativa de pagamento mais próxima do seu modelo |
| Prazo e liquidação | Como e quando as transações são registradas | Alinhar com o calendário de contas a pagar e com o fechamento contábil |
| Cancelamento e contingência | Processo de bloqueio em caso de extravio ou uso indevido | Definir contatos e procedimento interno; garantir comunicação rápida |
| Integração com sistemas | Exportação de extratos e relatórios (ou integração, quando disponível) | Verificar formatos e compatibilidade com ERP/planilhas; avaliar esforço de importação |
| Fluxo de aprovação | Regras internas e possibilidade de trilha de aprovação | Definir limites por cargo/categoria; reduzir compras sem autorização |
| Tratamento de estorno | Registro de transações revertidas e rastreamento no extrato | Garantir conciliação com ajuste de lançamentos; alinhar com a contabilidade |
| Atendimento e suporte | Tempo de resposta e canais para resolver divergências | Medir SLA e facilitar resolução de problemas operacionais no curto prazo |
Uma implantação responsável costuma seguir um fluxo. Abaixo, um guia passo a passo com condições típicas que a empresa deve atender para manter a operação organizada.
Além desses pontos, é recomendável definir uma “matriz de aprovações” em documento interno. Essa matriz pode relacionar valor da compra, tipo de fornecedor e política de aprovação. Por exemplo: compras até um limite podem ser autoaprovadas pelo solicitante; acima desse limite, precisam de aprovação do gestor; gastos com fornecedores específicos ou com recorrência podem exigir validação adicional.
Essa preparação também inclui a definição de um calendário. O time financeiro deve estabelecer quando o extrato será conferido e até quando documentos devem ser enviados. Se a empresa não define prazos, o processo se estica e o fechamento contábil fica atrasado.
Nesta etapa, uma boa prática é pedir à instituição emissora uma demonstração do painel de gestão e da rotina de emissão/uso. Muitas empresas fazem apenas o cadastro e depois descobrem limitações no mês seguinte. Antecipar essa descoberta economiza tempo.
Também é importante confirmar:
Na definição de limites, evite extremos. Limites muito baixos podem travar o operacional e incentivar “atalhos” fora do cartão. Limites muito altos podem aumentar risco e dificultar controle. O meio-termo, com revisão após o primeiro ciclo, costuma funcionar melhor.
Uma estratégia comum é aplicar limites iniciais “de teste” para categorias críticas e ampliar conforme a empresa comprova que consegue conciliar e apresentar documentação. Essa abordagem reduz o risco de acumular pendências no primeiro trimestre.
Treinamento não precisa ser complexo; precisa ser repetível. Uma prática útil é criar um manual simples e um fluxo visual (mesmo em formato de texto) com etapas claras: solicitar, comprar, anexar comprovante, submeter aprovação e acompanhar status. Em empresas com rotatividade de pessoas, um manual reduz impacto de troca de funcionários.
Também é importante esclarecer exceções. Por exemplo: o que fazer se o fornecedor não emitir nota no mesmo mês? ou se houver cobrança com descrição diferente no extrato? Definir como lidar com essas situações reduz a chance de improviso e de “documentação impossível” no fim do período.
O ponto crucial é criar uma rotina mensal com checklist. Conciliação não é apenas “ver se bate o valor”; é verificar:
Recomenda-se que divergências tenham prazos de correção. Caso contrário, pequenos atrasos acumulam. Um ciclo “fechado” com pendências tratadas rapidamente tende a aumentar a qualidade dos lançamentos contábeis.
Se qualquer requisito estiver fragilizado, a empresa deve ajustar o escopo. Em vez de ampliar o cartão para todos os setores, começar com um grupo pequeno e categorias mais fáceis de documentar pode ser mais eficiente do que “forçar” o processo completo desde o início.
Ao operar um Cartao para Cnpj, alguns riscos aparecem com frequência em pequenas e médias empresas. A orientação técnica é preventiva: reduzir problemas antes que eles virem divergências contábeis.
Para aprofundar a prevenção, considere os riscos em camadas:
É o risco de não conseguir comprovar a despesa quando necessário. Isso acontece quando a empresa:
Como resposta, mantenha regra de que toda transação deve ter um documento vinculável. Quando o documento não estiver disponível imediatamente, estabeleça “provisório” (por exemplo, comprovante do fornecedor ou registro da solicitação) e prazo para substituição.
Cartão corporativo exige controle de acesso e monitoramento. Mesmo sem suspeita de fraude, falhas de governança facilitam uso indevido por engano ou negligência. Recomenda-se:
Um acompanhamento mensal com categorização e justificação ajuda a reduzir esse risco. A auditoria interna pode ser simples, mas precisa existir.
Esse risco aparece quando extratos e lançamentos não são consistentes com o padrão do ERP ou com as classificações contábeis. Se a empresa depende de classificação manual, é importante criar:
Sem isso, o fechamento contábil pode ficar sujeito a ajustes recorrentes. A empresa tende a gastar mais do que deveria para corrigir o que poderia ter sido resolvido na conciliação mensal.
Embora o cartão seja uma ferramenta de pagamento, ele afeta o fluxo de caixa por meio de prazos de liquidação. Se a empresa não alinha vencimentos e datas de fechamento com o ciclo do cartão, pode ocorrer falta de liquidez ou necessidade de remanejamento emergencial.
Para reduzir isso, a empresa deve:
É, de forma prática, uma solução de pagamento vinculada a uma empresa com CNPJ, utilizada para registrar e controlar despesas com extratos e comprovantes, facilitando conciliação e governança do uso.
Depende da instituição emissora e do perfil do CNPJ. Em geral, são exigidos dados cadastrais da empresa e do(s) responsável(is), além de documentos que comprovem a regularidade e a autorização para administração. O ideal é conferir os requisitos no fluxo de solicitação.
Em regra, pode ser usado para diversas despesas, mas a efetividade depende de categorias aceitas, políticas internas e do tipo de fornecedor. Para rotinas com maior criticidade (ex.: serviços recorrentes), vale padronizar documentação e aprovação.
Estabeleça um processo: categorias de despesa, responsáveis, aprovação prévia (quando necessário), e conciliação mensal com arquivamento consistente de comprovantes.
Pode ser útil, mas a empresa precisa criar pelo menos um procedimento mínimo de registro e organização de comprovantes. Sem isso, o cartão apenas transfere o problema para a conciliação.
Sim: o ponto central é o vínculo com CNPJ e a forma como a empresa consegue rastrear despesas para fins operacionais/contábeis. Cartões comuns, em geral, não seguem a mesma lógica de governança corporativa e não são estruturados para o mesmo nível de consistência documental.
Compare custo total (taxas, eventuais tarifas por transação, disponibilidade de extratos, facilidade de conciliação e regras de contingência). O “mais barato” em mensalidade pode ser mais caro no processo, caso aumente trabalho manual.
Quando há múltiplos usuários, a conciliação tende a ficar mais fácil se o cartão permitir identificar por responsável, se houver segregação por categoria e se a empresa exigir anexos por transação. O fluxo recomendado é: cada compra gera uma transação no extrato; o responsável anexará comprovante e justificativa; o financeiro revisa e classifica; e a contabilidade confirma no fechamento. Sem essa trilha, a conciliação vira investigação manual em cada lançamento.
Defina uma regra interna: se o comprovante não chegar até o prazo de conciliação, a transação pode ficar como “pendente documental” e receber tratamento no fechamento com acompanhamento. O ideal é manter um registro do que foi comprado e do documento esperado, para que no mês seguinte a empresa substitua o pendente pelo documento completo. Esse processo reduz risco de acumular lacunas ao longo do tempo.
Quando ocorre estorno/cancelamento, o valor deve ser refletido no extrato com indicação clara da reversão (ou aparece como transação separada, dependendo do emissor). A empresa deve criar rotina para: identificar a transação original, vincular o estorno, ajustar a classificação contábil e garantir que o documento correspondente esteja arquivado. Se a empresa usa categorias contábeis por fornecedor, o estorno também precisa ser categorizado corretamente para evitar divergências.
Ao considerar custos, conformidade e melhores práticas, recomenda-se alinhar a operação a orientações de órgãos reguladores e relatórios setoriais. Como referência macro para o ecossistema de pagamentos e governança financeira no Brasil, consulte:
Observação importante: este guia descreve critérios e boas práticas. Requisitos exatos, tarifas e condições devem ser confirmados diretamente com a instituição que emite o Cartao para Cnpj.
O Cartao para Cnpj tende a melhorar a organização de despesas empresariais quando a empresa implementa governança: cadastro consistente, definição de responsáveis, regras de uso e conciliação mensal com documentação completa. Em outras palavras, o cartão é o instrumento; o processo é o que sustenta controle e reduz risco.
Se você está avaliando a implementação, comece pelo que a sua operação precisa controlar e pelo que você consegue conciliar com disciplina. A partir disso, compare condições, avalie custo total e formalize requisitos internos. Assim, a adoção deixa de ser apenas “uma aquisição” e passa a ser uma melhoria operacional real.
Este guia explica como funciona o Cartão para Cnpj na gestão financeira de empresas, destacando critérios práticos para escolha, conformidade e organização documental. Em termos objetivos, “Cartão para Cnpj” refere-se a cartões vinculados a uma empresa (CNPJ), usados para compras e despesas operacionais. O texto contextualiza riscos comuns, requisitos e boas práticas recomendadas pelo mercado.
Este guia explica como funciona o Cartão para Cnpj, quais documentos costumam ser solicitados e como reduzir erros no cadastro. Em termos objetivos, o “cartão” é um instrumento associado à identificação/regularidade cadastral de empresas e ao suporte operacional de cadastros no contexto empresarial. O texto aprofunda critérios de conformidade e melhores práticas para evitar retrabalho.
Este guia explica como avaliar um Cartão para Cnpj com critérios objetivos para reduzir riscos e aumentar previsibilidade na rotina empresarial. Em seguida, contextualiza o que esse produto costuma significar no dia a dia (cartão corporativo vinculado ao CNPJ), quais custos e responsabilidades normalmente aparecem nas políticas de uso e por que a conferência de condições contratuais é determinante para decisões financeiras.
Este guia explica, de forma objetiva, o que é o Cartao para Cnpj e como organizar a documentação e a rotina para uso correto em operações empresariais. Em seguida, contextualiza conceitos ligados a registro, obrigações formais e conferência de dados, destacando cuidados comuns na contratação e na operacionalização. O conteúdo foca em critérios técnicos e conformidade.
Este guia explica como funciona o Cartao para Cnpj e como avaliar fornecedores, custos e requisitos para emissão e uso. O texto apresenta, de forma objetiva, o contexto do CNPJ no dia a dia empresarial e os pontos de atenção para conformidade cadastral, registros e rotinas operacionais. Ao final, você encontra uma visão comparativa e um passo a passo prático para tomar decisões com base em critérios técnicos.
Este guia explica, de forma objetiva, como avaliar “Cartao para Cnpj” ao lidar com pagamentos e rotinas de empresa. Em seguida, contextualiza o que é um cartão empresarial no Brasil, quais são as responsabilidades envolvidas no uso do CNPJ e como critérios como controle, conciliação e conformidade ajudam a reduzir riscos operacionais e financeiros.

